כדי לחבר בין תקציב הפרסום להכנסות בפועל, צריך לעקוב אחרי אותה פנייה מההוצאה על הקמפיין ועד לעסקה ששולמה. דוח שמסתיים בקליקים או בלידים אינו מספיק לקבלת החלטה תקציבית. החיבור הניהולי נוצר כאשר מקור הפנייה נשמר, שלבי המכירה מוגדרים באופן אחיד, והעסקה הסופית מקושרת בחזרה לקמפיין ולתקופה שבה נוצרה.
המאמר מיועד למנכ״לים ולבעלי חברות פעילות שרוצים לדעת אילו פעילויות שיווק תורמות להכנסה, היכן הכסף נתקע בדרך, ומה צריך לתקן לפני שמגדילים או מקטינים תקציב. הוא אינו מבטיח שכל עסקה תיוחס בדיוק מושלם; המטרה היא לבנות שיטת מדידה עקבית שמאפשרת החלטות טובות יותר.
מה באמת פירוש החיבור בין תקציב הפרסום להכנסות?
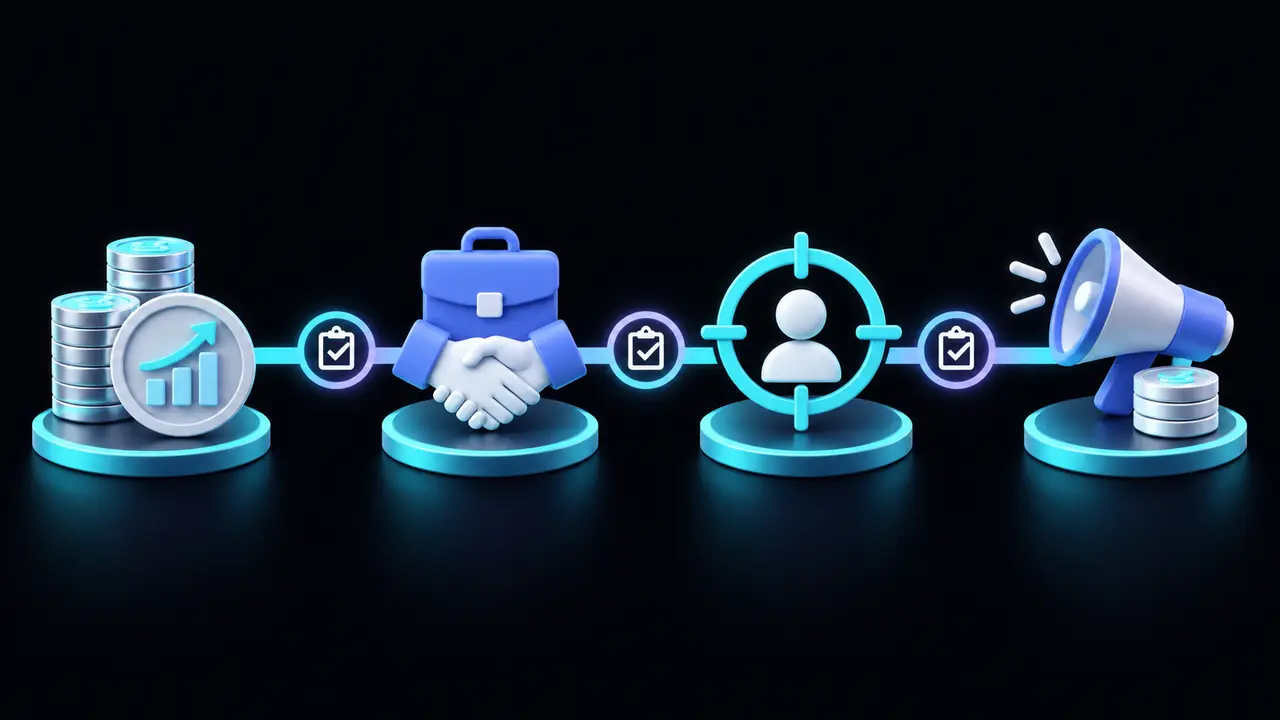
החיבור אינו מספר בודד אלא שרשרת נתונים: הוצאה בערוץ מסוים, פנייה שנוצרה, בדיקת התאמה, פתיחת הזדמנות, הצעה, עסקה והכנסה. לכל שלב חייבים להיות הגדרה, בעל תפקיד ושדה נתונים. כאשר אחד החיבורים חסר, אפשר לדעת כמה הוצאנו או כמה מכרנו, אבל לא להסביר באופן אמין מה הקשר ביניהם.
אם החברה עדיין מתלבטת מהו גודל התקציב הנכון, כדאי להתחיל במאמר על קביעת תקציב שיווק לחברה. כאן השאלה שונה: לאחר שהתקציב אושר והופעל, איך מחברים אותו לתוצאה העסקית.
למה דוחות פרסום ודוחות מכירה לא מתחברים?
- הגדרות שונות: השיווק סופר כל טופס כליד, והמכירות סופרות רק פנייה שמתאימה לשירות.
- מקור שנמחק: פרטי הקמפיין נשמרים במערכת הפרסום אך אינם עוברים לרשומת הלקוח.
- שלבי מכירה לא עקביים: אנשי המכירות מעדכנים סטטוסים באופן שונה או משאירים הזדמנויות פתוחות בלי פעולה הבאה.
- מחזור מכירה ארוך: ההוצאה נעשתה בחודש אחד והעסקה נסגרה בחודש אחר, ולכן דוח חודשי פשוט מנתק ביניהן.
- הכנסה ללא מזהה משותף: החשבונית או ההזמנה אינן מקושרות לפנייה ולהזדמנות שממנה נוצרו.
לפני שמאשימים את הקמפיין או את אנשי המכירות, צריך לבדוק את רצף הנתונים. המדריך על אבחון לידים שלא הופכים למכירות מפרט איך להפריד בין בעיית איכות פניות לבין בעיית טיפול ומכירה.
מודל מדידה מעשי: מההוצאה ועד ההכנסה
| שלב | מה צריך לשמור | השאלה הניהולית |
|---|---|---|
| הוצאה | ערוץ, קמפיין, תקופה ועלות | על מה שילמנו בפועל? |
| פנייה | מקור, תאריך, פרטי קשר ומזהה | איזו פעילות יצרה את הפנייה? |
| התאמה | קריטריונים מוסכמים וסיבת פסילה | כמה מהפניות מתאימות לחברה? |
| הזדמנות | שלב, שווי משוער, אחראי ופעולה הבאה | מה מתקדם בתהליך המכירה? |
| עסקה והכנסה | סכום, תאריך, מוצר או שירות ומזהה לקוח | איזו הכנסה נוצרה מהפעילות? |
הגדירו מזהה שממשיך לאורך כל הדרך
המזהה יכול להיות מספר ליד, מספר לקוח או מזהה הזדמנות. העיקר שהוא יעבור בין טופס, מערכת ניהול לקוחות, הצעה ומסמך מכירה. שם לקוח בלבד אינו תמיד מספיק, משום ששמות נכתבים בצורות שונות ופנייה אחת יכולה להפוך לכמה הזדמנויות.
קבעו כללי ייחוס לפני שמסתכלים על התוצאה
החליטו מראש כיצד מטפלים בפנייה שנחשפה לכמה ערוצים, בעסקה חוזרת ובליד שנוצר בתקופה אחת ונסגר בתקופה אחרת. אין כלל יחיד שמתאים לכל חברה. יש צורך בכלל קבוע, מתועד ומובן, כדי שלא ישנו את שיטת החישוב לפי התוצאה הרצויה.
שישה צעדים לבניית החיבור בפועל
1. הגדירו מה כלול בתקציב הפרסום
הפרידו בין רכישת מדיה, תשלום לספקים, הפקת תוכן, כלים ועלויות פנימיות. לצורך החלטה מסוימת אפשר למדוד רק מדיה; לצורך בחינת הכדאיות הכוללת צריך להסתכל על עלות רחבה יותר. כתבו ליד כל דוח מהו המכנה, כדי שלא ישוו נתונים שחושבו באופן שונה.
2. שמרו מקור וקמפיין ברשומת הפנייה
המידע צריך להגיע למקום שבו המכירות עובדות, ולא להישאר רק אצל הסוכנות או בפלטפורמת הפרסום. שמרו גם מקור ראשי וגם פרטי קמפיין שימושיים, אך הימנעו מעשרות שדות שאיש אינו מתחזק. אם אתם בוחנים את עבודת הספק, השתמשו גם במסגרת של בדיקת ביצועי סוכנות פרסום.
3. אחידו את שלבי המכירה
הגדירו מתי פנייה הופכת להזדמנות, מתי הצעה נחשבת פעילה, מהו ניצחון ומהי סיבת הפסד. מנהל המכירות צריך לוודא שההגדרות מופעלות בשגרה. כאשר נדרש סדר עמוק יותר, שירות ניהול מכירות יכול לבנות את שלבי העבודה, האחריות והבקרה יחד עם הצוות.
4. חברו את העסקה או החשבונית להזדמנות
העסקה הסופית צריכה להחזיר סכום ותאריך לרשומה שממנה נולדה. אם אין אינטגרציה מלאה, אפשר להתחיל בייצוא תקופתי ובבדיקת התאמות, אך חשוב להגדיר מי אחראי לחיבור ומתי הוא מתבצע. תהליך ידני שאיש אינו בעליו הופך במהירות לדוח חלקי.
5. מדדו לפי קבוצות זמן שמתאימות למחזור המכירה
במקום להשוות רק הוצאה והכנסה באותו חודש, עקבו גם אחרי קבוצת הפניות שנוצרה בתקופה מסוימת ובדקו מה קרה לה בהמשך. כך אפשר להבחין בין קמפיין חלש לבין קמפיין שמייצר עסקאות באיחור. טווח הבדיקה צריך להתאים לזמן האמיתי שבין פנייה לסגירה בחברה.
6. הפכו את הדוח לשגרת החלטה
פעם בשבוע בדקו איכות נתונים, פניות חדשות והזדמנויות ללא פעולה הבאה. פעם בחודש בחנו הוצאה מול הכנסה שהבשילה, פערים בין ערוצים ושינוי אחד לביצוע. דוח ללא החלטה, אחראי ותאריך בדיקה אינו כלי ניהול.
איך מאבחנים היכן התקציב נתקע?
| תמונה בדוח | מה לבדוק קודם | פעולה ניהולית |
|---|---|---|
| הוצאה עולה ופניות מתאימות אינן עולות | קהל, מסר, עמוד נחיתה והגדרת פנייה מתאימה | לעצור הרחבה ולבודד את מקור הפער |
| יש פניות אך מעט הזדמנויות | מהירות טיפול, שיחת סינון וקריטריונים | לתקן מסירה בין שיווק למכירות |
| יש הזדמנויות אך מעט עסקאות | הצעה, פולואפ, שלבי החלטה וסיבות הפסד | לבחור צוואר בקבוק אחד ולבדוק שינוי |
| יש הכנסות אך המקור אינו ידוע | מזהים, שדות חובה וחיבור מסמכי מכירה | לתקן את תשתית הנתונים לפני ייחוס |
| אין הכנסה בתקופה הקצרה | משך מחזור המכירה וקבוצות הפניות הקודמות | להימנע ממסקנה מוקדמת ולבחון הבשלה |
האם מספיק לחשב הכנסה חלקי הוצאה?
היחס בין הכנסה מיוחסת להוצאה פרסומית יכול להיות מדד שימושי, אך הוא אינו מספר את כל הסיפור. הכנסה אינה רווח, ולעסקאות שונות עשויים להיות שיעורי רווחיות, זמני גבייה ועלויות אספקה שונים. בנוסף, ייחוס חלקי עלול להציג תמונה מדויקת לכאורה אך לא מלאה. לכן כדאי להציג לצד היחס גם מספר עסקאות, איכות פניות, משך מחזור מכירה ושיעור המקרים שבהם המקור חסר.
בהמחשה בלבד: קמפיין יכול להציג פחות פניות מערוץ אחר, אך להוביל ליותר הזדמנויות מתאימות ולעסקאות בעלות ערך גבוה יותר. במקרה כזה, ספירת לידים בלבד תעדיף את הערוץ הלא נכון. מנגד, הכנסה גדולה מעסקה בודדת אינה מספיקה כדי להסיק שהערוץ יציב; צריך לבחון את הדפוס לאורך זמן ובהתאם למחזור המכירה.
מי צריך להיות אחראי על החיבור?
הסוכנות יכולה לדווח על פעילות פרסום, ואנשי המכירות יכולים לעדכן הזדמנויות, אך מישהו צריך לנהל את המערכת כולה. שכבת ניהול שיווק במיקור חוץ מגדירה את השאלות, מחברת בין הספקים לאנשי המכירות, בודקת את איכות הנתונים ומנהלת את שגרת הבקרה. האחריות אינה רק להפיק דוח, אלא לוודא שהחלטות מתורגמות לשינוי בקמפיין, בעמוד, בשיחה או בפולואפ.
שאלות נפוצות
האם לכל עסקה חייב להיות מקור אחד?
לא תמיד. לקוח יכול לפגוש כמה נקודות מגע. עם זאת, לצורך ניהול צריך לבחור כלל עקבי למקור ראשי, ולשמור נקודות מגע נוספות כאשר המידע זמין ושימושי. חשוב יותר להיות עקביים ושקופים מאשר להציג דיוק מדומה.
כמה זמן צריך לחכות לפני שמחליטים אם קמפיין עובד?
ההחלטה תלויה במחזור המכירה, בכמות הנתונים ובסוג השינוי שנבדק. יש מדדים שאפשר לראות מוקדם, כמו תקינות פניות ומהירות טיפול, ויש תוצאות שמבשילות מאוחר יותר. הגדירו מראש נקודת בדיקה ולא הזיזו אותה לפי תחושת הבטן.
האם אפשר להתחיל בלי מערכת CRM מלאה?
אפשר להתחיל בגיליון מסודר ובמזהה עקבי כדי ללמוד מה חסר. כאשר היקף הפניות, אנשי הצוות או מספר הערוצים גדלים, התחזוקה הידנית נעשית קשה ומועדת לשגיאות. נקודת ההתחלה אינה חייבת להיות מושלמת, אך היא חייבת לכלול בעל אחריות ושגרת עדכון.
רוצים לחבר את השיווק לתוצאה העסקית?
פרו מנג׳ר פועלת כשכבת ניהול מבצעת: מגדירה מדדים, מנהלת ספקי שיווק ואנשי מכירות, בונה שגרת בקרה ודואגת שהנתונים מובילים לפעולה. אם הדוחות שלכם נעצרים בקליקים ובלידים, אפשר לפנות לפרו מנג׳ר ולבחון כיצד לבנות חיבור מעשי בין התקציב להכנסות.
טבלת סיכום: מתקציב פרסום להכנסה
| עיקרון | מה עושים בפועל | תוצר ניהולי |
|---|---|---|
| מגדירים את ההוצאה | מחליטים אילו עלויות נכללות בכל דוח | מכנה קבוע וברור להשוואה |
| שומרים מקור | מעבירים מקור וקמפיין לרשומת הפנייה | קישור בין פעילות שיווקית לליד |
| מאחדים שלבים | קובעים הגדרות לפנייה, הזדמנות, עסקה והפסד | משפך שאפשר להשוות לאורך זמן |
| מחברים הכנסה | מקשרים עסקה או חשבונית למזהה ההזדמנות | הכנסה מיוחסת עם תאריך וסכום |
| מתאימים את הזמן | עוקבים אחרי קבוצות פניות לפי מחזור המכירה | החלטה שאינה מתעלמת מהבשלה |
| מנהלים שגרה | קובעים אחראי, פעולה ותאריך בדיקה | שיפור מתמשך במקום דוח סטטי |